Una metodología práctica para comparar, validar y rankear condiciones de entrada antes de desarrollar una estrategia algorítmica completa.
Seleccionar las mejores entradas en StrategyQuant X puede resultar abrumador cuando abres el Builder por primera vez. Indicadores clásicos, patrones de precio, condiciones de volatilidad… ¿por dónde empezar?
La selección de la entrada es, posiblemente, el componente más crítico de cualquier estrategia algorítmica. Una entrada con edge real permite que los beneficios se acumulen rápido, reduce el tiempo expuesto al mercado y te da margen de maniobra para diseñar las salidas. Con una mala entrada, ningún sistema de gestión del trade te va a salvar.
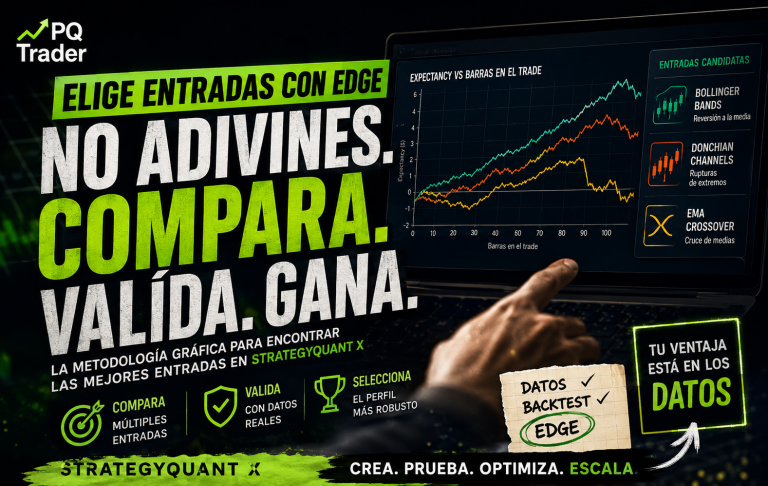
En este artículo verás un método visual para comparar entradas candidatas antes de comprometerte con ninguna.
Tres indicadores clásicos, disponibles en el Builder de SQX, usados en modo contratendencia: comprar sobrevendido, vender sobrecomprado. Optimizamos únicamente el lookback period; el resto de parámetros se quedan en sus valores por defecto.
Media móvil central flanqueada por dos bandas a dos desviaciones estándar. Compra cuando el precio cierra por debajo de la banda inferior; venta cuando cierra por encima de la superior.
Popularizados por los Turtles. Envueltos el máximo más alto y el mínimo más bajo del período. Ruptura de la banda inferior equivale a compra; de la superior, a venta.
Popularizados por los Turtles. Envueltos el máximo más alto y el mínimo más bajo del período. Ruptura de la banda inferior equivale a compra; de la superior, a venta.
Trabajamos en H4 sobre tres pares que históricamente muestran comportamiento de mean reversion en este marco: GBPCAD, GBPCHF y CADCHF. El rendimiento se promedia entre los tres.
Probar sobre varios mercados poco correlacionados es uno de los pilares de la robustez en StrategyQuant X . Evita el overfitting a las particularidades de un único instrumento.
Para cada entrada candidata construimos en SQX una estrategia mínima, compuesta únicamente por dos elementos: la condición de entrada que queremos evaluar y una salida por tiempo que cierra la operación tras N barras.
Después ejecutamos una optimización del parámetro de salida de 1 a 100 barras y registramos la expectancy de cada backtest. El resultado es una curva que muestra cómo evoluciona la rentabilidad de la entrada según el tiempo que mantienes el trade abierto.
// Entrada larga: cierre por debajo de la banda inferior


IF Close < BollingerBand(period=80, deviations=2).Lower THEN Buy


// Salida: cerrar tras N barras


IF BarsInTrade >= exitBars THEN Exit
Usamos un lookback fijo de 80 barras en todas las entradas para que la única variable diferencial sea el tipo de indicador.
Una entrada robusta muestra un edge grande y sostenido a lo largo de un rango amplio de holding periods. En mercados eficientes todo edge es transitorio: si mantienes el trade demasiado tiempo, la ventaja se evapora.
Expectancy acumulada en función de las barras mantenidas en el trade
Perfil ideal de una entrada. Tres tramos: acumulación rápida, plateau amplio y estable, y decaimiento suave. El final del plateau marca tu límite natural de permanencia en el mercado.
Media de GBPCAD, GBPCHF y CADCHF · H4 · salida por tiempo optimizada de 1 a 100 barras
Expectancy frente a barras en el trade. Media de GBPCAD, GBPCHF y CADCHF en H4, con lookback de 80 barras y salida por tiempo optimizada de 1 a 100. El ruido es el propio del barrido: cada punto es un backtest independiente.
El peor candidato, y no sorprende. La expectancy pasa buena parte del recorrido por debajo de cero y solo despega a partir de la barra 45, hasta un máximo modesto de 1,85 en la barra 76. Lo más revelador llega después: pasada la barra 80 se desploma y cierra el barrido en negativo. El culpable es el whipsaw: en mercados laterales los cruces generan entradas prematuras y falsas. Las medias móviles funcionan para trend following de largo plazo, no para mean reversion en H4.
Rendimiento claramente superior durante casi todo el recorrido. La expectancy entra en positivo muy pronto y sube de forma sostenida hasta un máximo de 3,2 en la barra 74; a partir de ahí oscila entre 2,3 y 3 sin volver a superar ese techo. Señal directa: las estrategias basadas en BB agotan su recorrido en torno a la barra 75, así que conviene cerrar ahí o incorporar una salida dinámica que capture el movimiento antes del plateau.
Otro dato relevante: las BB generan más trades que los Donchian, lo que ayuda a alcanzar significancia estadística antes. Y su ventaja es la que manda si tu sistema cierra antes de la barra 78.
Aquí está el hallazgo más interesante del test. Los Donchian van por detrás de las Bollinger durante tres cuartas partes del barrido, las adelantan en la barra 78 y a partir de ese punto se disparan hasta 5,7 en la barra 88, casi el doble del máximo que alcanzan las BB. Cierran el recorrido en 4,1. Si priorizas maximizar el profit por trade y tu operativa tolera permanencias largas, Donchian es tu candidato.
En trading sistemático no tienes que elegir. BB y Donchian son conceptualmente distintos y tienden a generar estrategias poco correlacionadas. Combinarlos en un portfolio suaviza la curva de equity y explota los puntos fuertes de cada uno.
En SQX puedes montar portfolios multi-estrategia desde el Portfolio Master y revisar directamente la correlación entre equity curves. Correlación baja entre estrategias construidas con entradas diferentes se traduce en un portfolio más robusto que cualquiera de ellas por separado.
Supón que eliges Donchian. ¿40 o 80 barras?
Mismo mercado y timeframe · las dos ventanas van pegadas hasta la barra 60
Las curvas son casi indistinguibles hasta la barra 60. A partir de ese punto el lookback de 80 se separa con ventaja y llega a duplicar al de 40.
La intuición dice que más barras equivale a más información y por tanto a una señal más fiable. Los resultados matizan bastante esa idea: ambas configuraciones se solapan durante las primeras 60 barras del trade, y solo después el lookback largo despega hasta 5,7 mientras el corto se queda en el entorno de 2.
Implicación práctica: si tu sistema cierra posiciones antes de las 60 barras, el lookback importa menos de lo que crees. En ese rango lo que determina el rendimiento es la calidad de la señal, no el tamaño de la ventana histórica.
Y ojo: una expectancy mayor no equivale automáticamente a mejor solución. El lookback de 40 genera más operaciones, y eso puede traducirse en un net profit superior aunque cada trade rinda menos. Para elegir el lookback óptimo, lo correcto es optimizar el parámetro directamente y representar el rendimiento frente al valor del lookback. El test de holding period compara entradas, no afina parámetros.
Este gráfico no solo sirve para elegir entrada; también guía el diseño de las salidas:
Ambas cosas se implementan con bloques de condición adicionales en el Builder.
El test de holding period es sencillo e infrautilizado, y te permite decidir con datos qué entrada usar antes de invertir horas en desarrollar la estrategia completa.
El flujo recomendado en SQX:
Con una buena entrada, juegas con ventaja desde la primera barra.
En Club PQtraders trabajamos el Builder, la optimización y el Walk-Forward de StrategyQuant X con sesiones en directo y proyectos guiados.
pqtraders.comPotencia tu desarrollo de estrategias con la mejor tecnología del mercado.
ACCEDER A STRATEGYQUANT X*Aplica el cupón al finalizar tu compra para asegurar tu beneficio exclusivo PQtrader.