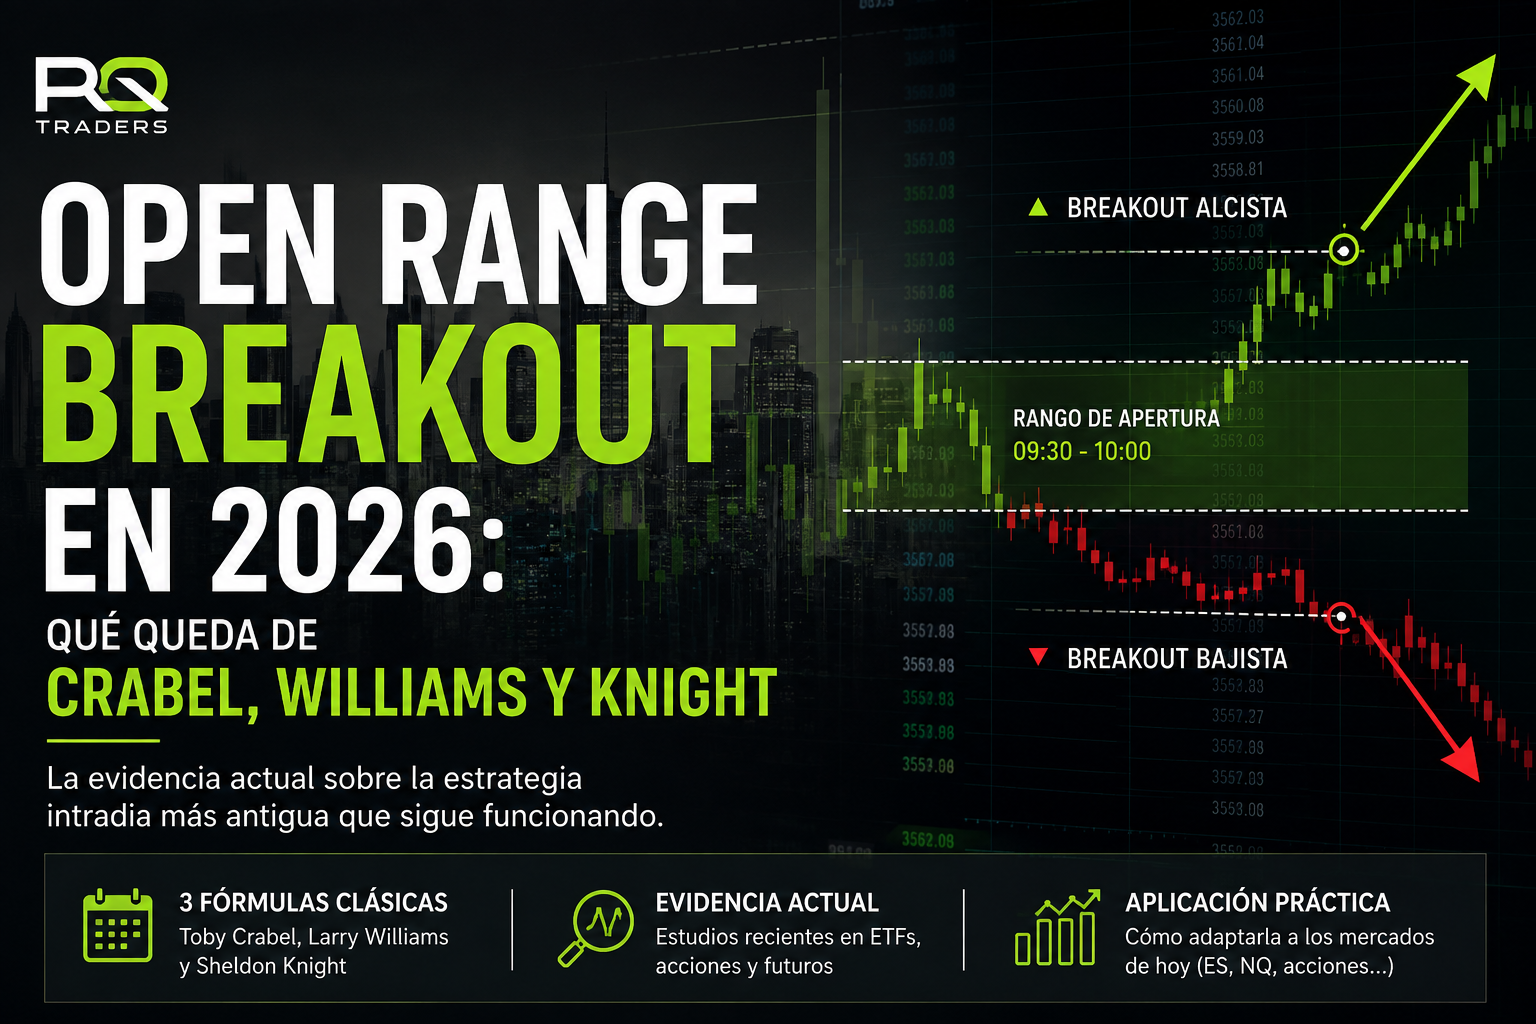
Es la metodología intradía más antigua que sigue publicándose en revistas académicas. Cuarenta años después de que Larry Williams y Sheldon Knight la hicieran famosa, la ruptura del rango de apertura sigue apareciendo en papers con ratios de Sharpe por encima de 2. Esto es lo que cambia y lo que no.
La ruptura del rango de apertura —*Open Range Breakout* u ORB— consiste en algo tan simple que resulta sospechoso: comprar por encima de la apertura de hoy y vender por debajo, situando el disparador lo bastante lejos como para que el ruido normal del mercado no lo alcance. Nada más.
Ese planteamiento se formuló en los años ochenta, se documentó en un libro de 1990, se testó exhaustivamente en la década de 2000 sobre carteras de futuros y acciones, y ha vuelto en los últimos años convertido en literatura académica sobre ETFs, acciones y futuros. Muy pocas ideas de trading aguantan cuarenta años de escrutinio. Merece la pena entender por qué esta sí.
Antes de la mecánica conviene fijar el criterio que separa un sistema de una casualidad estadística. Si probamos suficientes combinaciones, siempre encontraremos secuencias que parecen predictivas sin serlo: sistemas que aciertan dieciséis de cada diecisiete operaciones por puro azar, del mismo modo que alguien puede «descubrir» que cierto equipo gana cuando nieva en abril.
El método correcto es el inverso: primero la teoría, después la prueba; o bien, si el hallazgo llega por prueba, formular después una explicación y verificarla con datos independientes. Un ejemplo real ilustra el proceso mejor que cualquier definición: la hipótesis de que conviene operar en contra de la tendencia antes de un informe económico importante, porque los participantes se posicionan de forma exagerada. La objeción inmediata fue que el volumen es menor en esos días; al comprobarlo, resultó ser mayor en los dos o tres días previos a los informes. La teoría, entonces, se sostenía.
El ORB no captura tendencias: captura días de tendencia. Definiendo un día de tendencia como aquel cuyo rango supera el doble del rango medio de las últimas ochenta sesiones, aparecen dos regularidades que se repiten en mercados muy distintos —maíz, petróleo, oro, divisas, índices e incluso acciones individuales:
Figura 1. En un día de tendencia el precio cierra pegado a un extremo y el retroceso contra la dirección dominante es mínimo.
De ahí sale toda la lógica operativa. Si en un mundo ideal supiéramos de antemano que hoy es uno de esos días, compraríamos un 25 % del rango por encima de la apertura y aguantaríamos hasta el cierre. Y si el retroceso supera ese 25 %, lo más probable es que no estemos en un día de tendencia, con lo cual el propio nivel de entrada actúa como filtro.
El problema, claro, es que esos días representan alrededor del 5 % de las sesiones. Ahí está la tensión de fondo de toda la familia ORB: cuanto más lejos ponemos el disparo, más limpias son las señales y menos operamos.
| Distancia del disparo | Frecuencia aproximada | Calidad de la señal |
|---|---|---|
| 2× el rango medio de 80 sesiones | Alrededor del 5 % de los días | Muy alta: cierres en extremos, retroceso mínimo |
| 1× el rango medio de 80 sesiones | Alrededor del 40 % de los días | Menor: más retroceso y cierres menos extremos |
Aquí está la parte contraintuitiva. ¿Qué rango tienen los días previos a un día de tendencia? La intuición dice que la volatilidad viene subiendo. La observación dice lo contrario: los grandes días de tendencia suelen ir precedidos por el rango más estrecho de las últimas siete sesiones.
El mercado alterna periodos de calma, en los que el rango puede ser la mitad del habitual, con expansiones que llevan el rango al doble y vuelven a colapsar después. Esa alternancia es el motor del ORB, y explica por qué el filtro más útil no mira la dirección sino la compresión previa.
Figura 2. La contracción extrema del rango precede con frecuencia a la expansión. Es el filtro más citado de toda la metodología.
La diferencia entre las variantes históricas está solo en cómo se mide la distancia desde la apertura. Todas comparten la misma estructura: orden en stop por encima y por debajo, entrada en la dirección que se rompa primero.
Figura 3. Mismo esqueleto, tres formas de medir la distancia al disparo. Entre ellas, la de Crabel es la única que mide directamente el retroceso.
| Variante | Cálculo del disparo | Idea de fondo |
|---|---|---|
| Larry Williams | Un porcentaje del rango verdadero medio; la referencia más usada es el 30 % de la media de 3 sesiones. | El mercado tiene memoria corta: promediar muchos días diluye la información. |
| Sheldon Knight | Un porcentaje del ancho del canal formado por el máximo y el mínimo de las 3 últimas sesiones. | El canal es menos sensible al ruido que el rango diario. |
| Toby Crabel | 1,0–1,1 × la media de 10 sesiones del retroceso contra la dirección del día. | Mide literalmente el ruido que hay que superar para salir de él. |
Es la más elegante de las tres y la que menos se conoce, porque en su libro ocupa apenas un párrafo entre páginas de números fijos. El cálculo, para cada una de las diez últimas sesiones:
El multiplicador de 1,1 en lugar de 1,0 no tiene justificación matemática: es sentido común. Si el nivel calculado representa exactamente la frontera del ruido, no parece buena idea colocar la orden justo encima de ella.
Uno de los hallazgos más útiles del trabajo original tiene poco que ver con las fórmulas. Al probar estas ideas como patrón —entrar aquí, salir en un punto arbitrario— los resultados son modestos: en el entorno de los 130 a 160 dólares por operación en índices. Al montarlas como sistema completo, con reversión de posición, mantenimiento nocturno y un filtro sencillo, los mismos conceptos pasan a moverse en cifras varias veces superiores.
El filtro que se añadía era deliberadamente contraintuitivo: comprar cuando el cierre de ayer quedó por debajo de su apertura y vender en el caso contrario. La justificación es de comportamiento, no de estadística: la sesión que termina en rojo genera desánimo en el participante menos informado, y es justo ahí donde el mercado tiende a girar.
| Concepto probado como sistema | Resultado bruto en cartera de futuros | Operaciones |
|---|---|---|
| Variante tipo Williams | En torno a 3,3 millones de dólares | Unas 22.000 |
| Variante tipo Knight | Alrededor de 3 millones, con menor drawdown | Similar |
| Variante tipo Crabel | En torno a 3,5 millones, la mejor de las tres | Casi 27.000 |
Optimizar los parámetros activo por activo es ajuste de curva encubierto. La forma correcta de validar un concepto como este es optimizar sobre la cesta completa y comprobar que un único juego de parámetros funciona en mercados que no tienen nada que ver entre sí. Si el mismo valor sirve para el maíz, el gas natural y el Nasdaq, estamos ante una regularidad; si cada mercado necesita el suyo, estamos ante ruido bien peinado.
Hay un beneficio adicional poco intuitivo: al agrupar mercados aparentemente muy correlacionados —gas natural, petróleo, gasolina— el drawdown conjunto sube mucho menos de lo esperado, porque la correlación real entre sus operaciones intradía es bastante menor que la de sus precios.
Este es el error silencioso. Cuando una acción se desdobla 2 por 1, los precios anteriores se dividen entre dos, y el rango también. Un desdoblamiento de 10 por 1 convierte una operación histórica de 30 céntimos en una de 3 céntimos; si el coste de operar es de 5 céntimos, esa operación pasa a figurar como pérdida en el backtest cuando en realidad fue ganancia.
El efecto acumulado es brutal: en las pruebas originales sobre el Dow 30, los precios ajustados arrojaban un rendimiento anual en torno al 11 %, mientras que reconstruyendo los precios reales de entrada y salida el mismo sistema rendía cerca del 32 %. Cuánta gente ha descartado sistemas viables por este motivo es imposible de saber.
Las pruebas clásicas se hicieron sobre barras diarias, con una apertura clara y una sesión con principio y final. Ese contexto ya no existe tal cual. Lo que ha cambiado condiciona directamente cómo se implementa un ORB hoy:
| Entonces | Ahora |
|---|---|
| Sesión de parqué con apertura única y bien definida | Mercado electrónico casi continuo: los índices cotizan de domingo a viernes con una pausa diaria de mantenimiento. |
| La apertura del día era un acontecimiento de liquidez | Conviven dos aperturas: la del electrónico y la de la sesión regular estadounidense, que concentra el grueso del volumen. |
| Contratos grandes y cuentas de decenas de miles de dólares | Micro contratos y cuentas de fondeo que permiten operar el mismo concepto con capital reducido. |
| Ventaja informativa por horario de informes | Latencia, colocación y ejecución algorítmica al alcance de operadores profesionales. |
| Pruebas sin comisiones para ilustrar conceptos | Costes, deslizamiento y horquilla son la diferencia entre un edge y una ilusión. |
Para un trader europeo hay un detalle práctico añadido: la sesión regular de los índices estadounidenses transcurre aproximadamente entre las 15:30 y las 22:00 hora peninsular en horario de verano, con desfases de una hora en las semanas en que los cambios de horario a un lado y otro del Atlántico no coinciden. Ese es el tramo donde vive la liquidez, y por tanto el que define «la apertura» para casi cualquier implementación seria.
Aquí es donde la historia se pone interesante, porque el concepto ha vuelto a la literatura financiera con datos modernos.
Un estudio publicado en 2023 examinó el periodo 2016-2023 —que incluye dos mercados bajistas y varios episodios de volatilidad anómala— aplicando una regla mínima: si el ETF sube o baja en el primer intervalo de cinco minutos, se toma posición en su dirección al comienzo del siguiente. El resultado fue un alfa anualizado en torno al 33 % neto de comisiones, muy por encima de la exposición pasiva.
Con un matiz importante que los propios autores señalan: el resultado depende del apalancamiento. Las restricciones habituales de los brókers limitan el aprovechamiento de la estrategia, y para sortearlo el estudio recurre a un ETF apalancado. Sin ese componente, la ventaja se estrecha considerablemente.
El trabajo posterior, de 2024, amplió el análisis a más de 7.000 acciones estadounidenses entre 2016 y 2023, con una idea añadida: operar solo aquellos valores con actividad inusualmente alta por noticias, resultados u otros catalizadores. Una cartera con los veinte mejores candidatos diarios alcanzó un ratio de Sharpe de 2,81 y un alfa anualizado del 36 %, frente al 198 % de rentabilidad total que habría dado la exposición pasiva al índice en el mismo periodo.
Una réplica independiente sobre un universo de mil acciones con volumen anómalo obtuvo un Sharpe en el entorno de 2,4 con beta cercana a cero. Que un tercero reproduzca el orden de magnitud es, en este terreno, más valioso que el resultado original.
El desarrollo más reciente cierra el círculo de forma casi poética. En lugar de un único disparo calculado al abrir, se construye una zona de ruido que se ensancha minuto a minuto: para cada instante del día se toma el movimiento medio absoluto desde la apertura hasta ese mismo minuto durante las últimas catorce sesiones, y se suma y resta a la apertura de hoy, ajustando además por el hueco de la noche anterior.
Figura 4. La zona de ruido moderna: mientras el precio permanece dentro, oferta y demanda están equilibradas. La ruptura marca el desequilibrio.
Es exactamente la intuición de Crabel —medir el ruido y operar solo fuera de él— aplicada de forma continua en lugar de una vez al día. Sobre el ETF del S&P 500 entre 2007 y principios de 2024, esa formulación produjo una rentabilidad total del 1.985 % neta de costes, un 19,6 % anualizado y un ratio de Sharpe de 1,33. Existen implementaciones públicas llevadas a los futuros ES y NQ con costes realistas, y también críticas razonadas que señalan que el tratamiento del riesgo en el estudio original está poco desarrollado.
Figura 5. La misma observación de mercado, reformulada cada década con las herramientas disponibles.
Es una metodología intradía que sitúa dos órdenes en stop, una por encima y otra por debajo de la apertura del día, a una distancia calculada a partir de la volatilidad reciente. Se opera la que se active primero, buscando capturar los días en que el mercado desarrolla una tendencia clara desde la apertura.
La evidencia publicada entre 2023 y 2024 sobre ETFs, acciones y futuros sigue mostrando resultados positivos, incluidas réplicas independientes. Ahora bien, buena parte de esas rentabilidades depende del apalancamiento y de costes de fricción optimistas, y el concepto está mucho más difundido que hace cuarenta años.
En las pruebas históricas sobre cestas de futuros, la basada en el retroceso medio de diez sesiones —la de Crabel— fue la que mejor se comportó, seguida de la del rango verdadero de tres sesiones. Aun así, la diferencia entre ellas es menor que la diferencia entre probarlas como patrón suelto o como sistema completo.
Con el criterio estricto de rango superior al doble de la media de ochenta sesiones, alrededor del 5 % de las sesiones. Bajando el umbral a una vez la media, la proporción sube hasta cerca del 40 %, a costa de señales bastante peores.
No con fiabilidad, pero sí sesgar las probabilidades. La regularidad mejor documentada es que los grandes días de expansión suelen ir precedidos por el rango más estrecho de las últimas siete sesiones, de modo que la compresión previa funciona como filtro.
La causa más frecuente es usar precios ajustados por splits. El ajuste comprime los rangos históricos y convierte operaciones ganadoras en perdedoras una vez descontados los costes. En las pruebas originales sobre el Dow, corregir esto llevaba el rendimiento anual de un 11 % a cerca de un 32 %.
Las pruebas clásicas sobre barras diarias no colocaban stop durante la sesión de entrada y salían en el cierre. Añadir un stop intradía es perfectamente legítimo, pero cambia la distribución de resultados y obliga a revalidar el sistema desde cero.
Potencia tu desarrollo de estrategias con la mejor tecnología del mercado.
ACCEDER A STRATEGYQUANT X*Aplica el cupón al finalizar tu compra para asegurar tu beneficio exclusivo PQtrader.