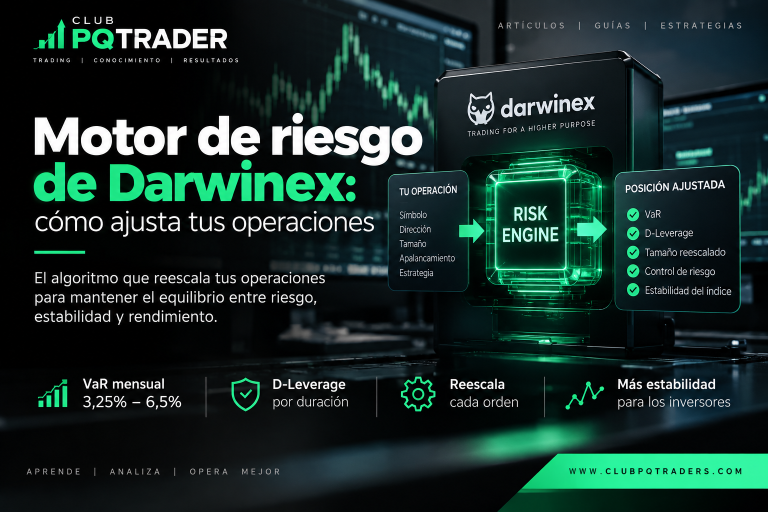

El motor de riesgo es un algoritmo que se interpone entre tu cuenta de trading y tu DARWIN, y recalcula el tamaño de cada posición para que el índice cotice con un VaR mensual de entre el 3,25% y el 6,5%. No copia tus operaciones tal cual. Las reescala. Por eso tu DARWIN y tu cuenta pueden mostrar curvas que se parecen poco.
Es la pieza que más malentendidos genera de toda la plataforma. Este artículo la describe con las fórmulas y los umbrales que publica la propia firma.
La razón no es técnica sino regulatoria. Una gestora que comercializa productos entre inversores tiene que poder decirles cuánto riesgo asumen antes de que pongan el dinero. Si cada índice replicase la gestión monetaria de su trader, cada uno tendría un perfil distinto e impredecible, y no habría forma de venderlos como una categoría homogénea.
Normalizar todos los índices en la misma banda resuelve tres problemas a la vez. El inversor sabe a qué se expone. Los índices se pueden comparar entre sí. Y existe la cobertura legal necesaria para cobrar comisiones de éxito sobre un producto financiero definido. Sin esa capa, el modelo entero no se sostiene.
El efecto secundario para el trader es considerable. Su habilidad para encontrar oportunidades queda separada de su habilidad para dimensionar posiciones, y el índice lo juzga por la primera.
El Value at Risk responde a una pregunta concreta. Cuánto puedes perder, en un plazo determinado, con una probabilidad dada. La plataforma trabaja con VaR mensual al 95% de confianza.
Un índice que cotice en el techo de la banda, con un VaR del 6,5%, está diciendo que en uno de cada veinte meses la pérdida será del 6,5% o peor. En los otros diecinueve, el resultado será mejor que ese -6,5%. Nada más y nada menos.
Esa franja se eligió por su equivalencia con la volatilidad histórica a largo plazo del S&P 500. La idea de fondo es ofrecer al inversor un riesgo parecido al de la renta variable, pero con retornos procedentes de fuentes distintas y descorrelacionadas.
El algoritmo normaliza el riesgo. No lo suprime. Un DARWIN puede perder dinero, y la advertencia de la propia firma sitúa entre el 53% y el 56% la proporción de cuentas minoristas que pierden operando CFDs con ella. Reducir la exposición por debajo del objetivo es tarea del inversor, mediante el tamaño de su posición y la diversificación de su cartera.
Cuando lanzas una orden, el algoritmo calcula qué tamaño debe abrir en el lado de los inversores aplicando esta relación:
Donde f es un factor de corrección que penaliza el exceso de apalancamiento. Los dos VaR de la fórmula no se calculan igual. Ahí está la parte interesante.
.
Para estimar el riesgo de tu operativa, el sistema mira los últimos 45 días de posiciones abiertas. Es una ventana corta a propósito. Si cambias tu forma de arriesgar, el algoritmo se entera en semanas, no en meses.
El objetivo no está fijo en el techo de la banda. Se calcula así:
Con los números que usa la propia documentación. Si tu VaR actual es del 9%, el máximo de los últimos meses fue del 14% y el mínimo del 8%, el objetivo queda en (9 ÷ 14) × 6,5% = 4,17%.
Esto tiene una consecuencia incómoda. Si en algún momento disparaste tu riesgo, ese pico te penaliza durante meses. El sistema tolera variaciones de hasta el doble sin castigar, pero por encima de esa relación el índice pasa a operar en la mitad baja de la banda. Menos riesgo asignado significa menos recorrido en ambas direcciones. Para el mismo acierto obtienes menos, y para el mismo error pierdes menos.
La reescala inicial no es el final. Mientras la posición sigue abierta, el algoritmo la vigila y aplica un segundo control sobre el apalancamiento máximo permitido, que depende de cuánto dura:
| Duración de la posición | D-Leverage máximo |
|---|---|
| Menos de 30 minutos | 16,25 |
| Entre 30 y 60 minutos | 13 |
| Más de 60 minutos | 9,75 |
El motivo es que el VaR mensual no captura el riesgo de un golpe instantáneo. El caso típico son las estrategias de muy corto plazo con pocas operaciones al mes. Sin corrección, el índice podría llegar a apalancamientos superiores a 30:1, y con esa exposición medio punto porcentual de movimiento en el subyacente se convierte en una pérdida repentina del 15%. Por eso el techo existe aunque el objetivo mensual esté respetado.
De ahí que haya posiciones que el sistema cierra parcial o totalmente en el índice aunque tú sigas dentro en tu cuenta. Quien opera con apalancamientos altos y aguanta posiciones más de una hora choca contra este límite de forma recurrente.
Ahora bien, estos recortes por techo de apalancamiento no penalizan tu nota. La plataforma no los considera atribuibles a una mala gestión, así que se registran aparte de los ajustes que sí cuentan en contra. Se detalla más abajo, en el apartado del Ra.
El apalancamiento nominal, volumen dividido entre equity, es una métrica pobre. No es lo mismo un 5:1 en EURUSD que un 5:1 en el Nasdaq, porque la volatilidad no tiene nada que ver.
El D-Leverage corrige eso midiendo el riesgo por posición, no por operación individual. Incorpora cuatro variables. El apalancamiento nominal de todas las operaciones abiertas a la vez, la volatilidad de los activos implicados, la correlación entre ellos y la duración. Se calcula sobre una ventana de 1,5 D-Periods.
La tercera variable pilla desprevenida a mucha gente. El caso extremo es abrir varias operaciones en el mismo activo y en la misma dirección. La correlación es +1, así que el D-Leverage sube en bloque con cada nueva entrada, como si hubieras multiplicado una única posición. Con activos distintos el sistema evalúa la correlación real entre ellos, y cuanto más alta sea, mayor será el ajuste. Tres operaciones pequeñas en pares fuertemente correlacionados no son tres riesgos independientes, aunque tu plataforma te muestre tres líneas separadas.
Dos de los Atributos Invertibles que ven los inversores dependen directamente de tu relación con el motor de riesgo.
Ajuste de Riesgo (Ra) puntúa de 0 a 10 cuánto ha tenido que intervenir el algoritmo en tus posiciones, evaluando los últimos 12 D-Periods. Un D-Period es la unidad de tiempo propia de la plataforma. Según su documentación, equivale a un mes de mercado operado casi a diario y con posiciones de apalancamiento y duración homogéneos. No es tiempo natural, sino actividad normalizada, de modo que fraccionar una operación en diez no acelera su acumulación. Doce D-Periods es el máximo que se contabiliza.
En tu ficha de DARWIN, dentro de la pestaña de Atributos Invertibles, el Ra se muestra como un gráfico de burbujas, con el D-Leverage por posición en el eje vertical y su duración en el horizontal. Hay tres colores, no dos.
| Color | Qué significa | ¿Penaliza? |
|---|---|---|
| Verde | La posición no necesitó ajuste | No |
| Roja | Sobreapalancada frente a tu histórico reciente | Sí, en proporción al % ajustado |
| Naranja | Recortada por el techo de D-Leverage | No |
La distinción entre roja y naranja es la que hay que interiorizar. Una burbuja roja dice que te saliste de tu propio patrón de riesgo, y no da igual un ajuste del 5% que uno del 60%, porque a mayor recorte mayor castigo en la nota. Una naranja dice que chocaste con el techo de apalancamiento, algo que la plataforma no interpreta como mala gestión y que por tanto no resta.
Cuanto mejor sea el Ra, más se parecerán las curvas del índice y de la estrategia, porque menos ha tenido que tocar el sistema, y más probable será que el índice cotice cerca del 6,5% de VaR en lugar de en la parte baja de la banda.
Parecerse en la forma no es rendir lo mismo, y aquí se confunde mucha gente. Una estrategia puede operar con un VaR próximo al 0% o superior al 99%, mientras que el índice siempre se moverá dentro de su franja. Los porcentajes de retorno serán distintos aunque las curvas dibujen el mismo perfil.
Estabilidad del Riesgo (Rs) mide otra cosa, la constancia del nivel de riesgo global de la cuenta, y lo hace en términos relativos. Pasar de un VaR del 4% al 8% duplica el riesgo y penaliza. Subir del 40% al 44% es un incremento del 10% y apenas lo hace. Un trader con riesgo alto pero estable puntúa mejor que uno con riesgo bajo y errático.
Es el error conceptual más repetido. La divergencia es la diferencia entre la rentabilidad que obtiene realmente un inversor y la rentabilidad teórica del índice. Nace de una limitación tecnológica. Resulta imposible ejecutar a la vez las órdenes del trader y las de sus inversores, así que siempre habrá algún desfase.
Nada que ver con el motor de riesgo, que actúa antes y de forma deliberada. Uno es un ajuste intencionado de tamaño, la otra es fricción de ejecución. La divergencia además empeora cuando el capital gestionado crece y la liquidez disponible no da abasto, lo que enlaza con el concepto de capacidad del índice.
De todo lo anterior sale un puñado de conclusiones útiles para interpretar el comportamiento de un DARWIN.
La constancia del VaR pesa más que su nivel absoluto, porque el cálculo del objetivo penaliza los picos históricos durante meses. Un riesgo alto pero estable sitúa al índice cerca del 6,5%. Uno errático lo deja en la mitad baja de la banda.
La duración de las posiciones condiciona el techo de apalancamiento, y superar los 60 minutos lo rebaja a 9,75. No afecta a la nota de Ra, pero el índice opera con menos exposición que la cuenta subyacente y, por tanto, con menos recorrido en ambas direcciones. La correlación entra en esa misma cuenta: varias posiciones correlacionadas suman D-Leverage aunque individualmente parezcan pequeñas.
Y una idea que conviene no perder de vista. El algoritmo no crea ni destruye ventaja estadística. Redistribuye exposición, no genera rentabilidad, y anticipar sus reacciones no mejora por sí solo los resultados de una estrategia.
Sí, en el índice. Si la posición supera el techo de D-Leverage correspondiente a su duración, el sistema la reduce o la cierra en el lado de los inversores. Tu operación en tu cuenta sigue intacta.
Lo más probable es que tu operativa se sitúe por encima del riesgo objetivo y el algoritmo esté recortando tamaño. El caso inverso también existe: si arriesgas muy poco, el índice amplía la exposición, y entonces se separa de tu cuenta en las dos direcciones, tanto en los meses buenos como en los malos.
No. Es un parámetro del sistema, no una preferencia configurable. Lo que sí puedes influir es en el cálculo, manteniendo un riesgo estable a lo largo del tiempo.
Sí, y además señala algo concreto: que abres posiciones sobreapalancadas respecto a tu propio histórico reciente. Eso suele traducirse en un índice que se comporta de forma distinta a tu estrategia, algo menos legible y menos atractivo para quien invierte. Los recortes causados por el techo de apalancamiento son un caso aparte y no afectan a esta nota.
No. Acota y homogeneiza el nivel de riesgo, nada más. Un índice con un VaR del 6,5% puede encadenar meses en negativo sin que el sistema haya fallado en nada.
Si has llegado hasta aquí buscando el contexto general —qué es un DARWIN, cómo funcionan los programas de asignación de capital y cuánto se cobra— lo tienes desarrollado en la guía completa sobre cómo funciona Darwinex.
Cada umbral y cada fórmula de este artículo procede de la documentación oficial:
A la combinación se le añade un mecanismo de seguridad: desconectar cada sistema cuando su capital cae cierto número de desviaciones típicas por debajo de su capital medio, y volver a conectarlo cuando recupera aproximadamente la mitad del retroceso. Es la técnica conocida como realimentación por curva de capital.
Artículo formativo. Describe el funcionamiento técnico de una plataforma de terceros con fines educativos y no constituye asesoramiento financiero ni de inversión, ni una recomendación de contratar sus servicios. Operar con instrumentos apalancados como los CFDs conlleva un riesgo elevado de pérdida. Los umbrales y fórmulas recogidos aquí corresponden a la documentación publicada en agosto de 2026 y pueden cambiar sin previo aviso.
Potencia tu desarrollo de estrategias con la mejor tecnología del mercado.
ACCEDER A STRATEGYQUANT X*Aplica el cupón al finalizar tu compra para asegurar tu beneficio exclusivo PQtrader.